【本月导读】
1. 国内芒果生产整体情况
2. 全球芒果贸易动态
3. 国外芒果产业科技成果动态
4. 产地芒果地头价走势
5. 销地芒果批发价走势
6. 鲜或干芒果市场进出口贸易分析
7. 芒果汁市场进出口贸易分析
一、国内外芒果产业信息
(一)国内芒果生产整体情况
7 月为国内芒果多产区叠加上市的产能高峰期,广西、云南、四川三大主产区集中供货,广东和贵州有少量芒果上市,海南已基本结束采收。广西进入中晚熟品种集中采收期,台农一号和贵妃进入尾期,金煌和桂七大量上市,授权品种桂芒一号少量上市,全年预计总产量132.0万吨,同比增长4.7%。云南从5月中下旬上市,芒果供应可持续至11月,7月上市的品种主要有金煌、帕拉英达、凯特、热农1号和椰香等。四川攀枝花的金煌和凯特大量上市,为全国晚熟芒果主要供给地,传统凯特货源集中,同时锐华3号等授权新品种小批量投放市场,溢价优势明显。
多产区上市叠加造成阶段性供给过剩,销售整体呈现 “好果高价、统货承压、次果走加工” 的分化格局。芒果品质分级成为定价核心,丰产背景下收购商优先选优质果,同等品种精品果与普通统货价差可达2-3倍,单纯统货走货模式收益下滑。广西金煌芒、贵妃芒统货价格偏低,精品大果与普通统货价差拉大;四川攀枝花传统凯特芒地头价同比回落30% 50%,授权新品种锐华3号维持较高收购价;云南产区随早熟果退市,价格呈窄幅震荡、稳中偏强走势。芒果深加工产能逐步加大,全国深加工比例约8%-9%,茶饮、芒果干、果汁加工企业大量收购小果和次果。电商直播、产地直供占销售比重持续提升,部分货源拓展出口渠道,分流国内过剩产能。
(二)全球芒果贸易动态
植物检疫驱动全球贸易变局。多米尼加因检出西印度实蝇,7月被美国暂停芒果进口,直接经济损失约150万美元,该国紧急升级实蝇监测体系;危地马拉推进无实蝇出口产区建设,测算每1美元实蝇防控投入可带来约20美元经济回报,国际芒果贸易对检疫要求持续收紧,物理检疫处理成本成为出口重要约束条件。
巴基斯坦的Sindhri、Anwar Ratol、White Chaunsa Mosami等品种在7月进入集中出货期,中东和欧洲对优质品种需求强劲。2026年产量比长期平均水平低约20%,Sindhri品种受影响最大,Multan产区的Chaunsa、Anwar Ratol和Langra相对稳定。
整个北美市场供应青黄不接。墨西哥货源减少,本季墨西哥芒果已进入尾声,供应自然下滑。美国50%关税严重抑制巴西芒果进口量,预计仅约1/4货源能进入美国市场。秘鲁芒果将延迟采收,收获推迟可能导致8-9月出现供应空窗期,现货价格可能走高。
(三)国外芒果产业科技成果动态
沙特的AI智慧果园实践。沙特Hiswah芒果农场部署土壤湿度传感器、叶片图像识别系统,实现 AI 驱动的水肥与病虫害早期诊断。2026年生产季灌溉用水量下降50%,产量提升40%,为干旱区芒果智慧种植提供参考方案。
孟加拉国的耐逆境种质筛选。孟加拉农业研究所评估32份芒果种质,筛选适配滨海盐碱、涝渍环境的优异资源,探索滩涂土地芒果商业化种植,拓展土地利用边界,为热带滨海逆境芒果育种提供材料基础。
二、产地芒果地头价走势
(一)广西
7月,广西同质化芒果统货供给过剩,优质商品果供给相对稀缺。对种植端而言,果园标准化管理、分级分选是提升收益关键;加工渠道对次果的消化能力,成为平抑产地价格波动的重要缓冲力量。
台农一号:7月上旬进入采收尾期,地头统货1.3-1.5元/斤,较6月中下旬低点小幅回升;7 月中下旬货源快速萎缩,仅存少量尾果,收购价窄幅震荡,优质果1.7-2.0元/斤,残次果流向加工渠道。
贵妃芒:7 月上旬临近退市,统货地头价1.3-1.4元/斤,止住6月下旬的下跌行情;7 月中旬后产区货源基本出清。分级价差明显,一级果1.5-1.6元/斤,小果次果 1.0-1.1元/斤。
金煌芒:7 月全月主力供货品种。上旬刚批量上市,统货1.4-1.6元/斤;中旬产区集中上量,统货承压回落至1.0-1.3 元/斤。品质分层巨大,普通通货小果低至0.9-1.0 元/斤,精品大果地头收购可达3.0-3.7元/斤,大小果价差显著拉大。
桂七芒(桂热 82 号):7月12日前后正式开采,初期精品地头价4.4-5.2元/斤;中下旬挂果批量采收,货源持续释放,价格环比下行,普通统货回落至1.8-2.7元/斤,精品优质果仍维持4元以上,是7月广西盈利性最优的主栽品种;局部降雨带来露水斑、花皮果,进一步拉大同品种内品质价差。桂七芒是广西特色品种,主要通过电商渠道销售,价格显著高于其他品种。
(二)云南
7月,云南芒果呈现早熟品种快速退市、中晚熟品种逐步接档的格局,整体供给逐月收缩,产地价格以窄幅震荡、稳中偏强为主。品种内品质分层显著,精品果溢价突出,华坪凯特芒7月中下旬才逐步进入试采阶段,大规模供货尚未开启。
台农一号、贵妃芒(早熟):7月上旬为尾期,元江产区统货1.4-1.7元/斤,优质果1.8-2.1元/斤;7月中旬货源快速出清,仅少量尾果,价格小幅抬升,残次果主要流向加工渠道;红河产区早熟果 7 月上旬基本结束采收。
金煌芒(中熟主力):7月上中旬集中上市,上旬统货1.5-1.8 元/斤;中旬受广西金煌低价货源跨区域冲击,统货小幅回落至1.3-1.6元/斤;精品大果维持 2.4-2.9元/斤,大小果价差拉大;7月下旬产区可采量逐步下降,价格止跌回稳。
凯特芒(晚熟核心,华坪、永仁):7月以少量试采、头批果为主,尚未进入盛采;上旬少量头批果地头统货1.6-1.8元/斤;中下旬挂果逐步成熟,货源缓慢增加,价格窄幅波动1.5-1.7元/斤,农户普遍惜售,7月整体流通量有限,对全国市场影响较小。
帕拉英达:上市量不大,统货稳定在2.0-2.4元/斤,精品果可达2.8-3.3元/斤,主要对接电商与精品渠道。
(三)四川
7月,四川产区以凯特芒集中上市为核心,受全国芒果集中供给冲击,传统凯特芒统货价格同比明显下行,品种、品质分层极其突出;授权新品种锐华3号依靠订单定向渠道维持高收购价,与普通凯特芒形成巨大价差。多数果农 “丰产不丰收”,优质果、授权品种成为收益核心来源。产地集中在攀枝花仁和区、盐边县和米易县等。
凯特芒(主栽晚熟品种):7月中下旬进入大规模采收期,上旬头批果统货 1.4-1.7元/斤;中旬随供给快速增加,统货价格快速下探至0.7-1.2元/斤,部分普通果园最低下探至0.6元/斤,同比下跌30%-50%。品质分化显著:普通统货价格低迷,出口、电商精品大果地头可达1.6-2.0元/斤,小果、瑕疵果 0.4-0.7元/斤流向加工渠道。凯特芒占当地产量70%以上,7月集中上市,同质化严重,普通统货竞争激烈。
锐华3号(授权新品种)。7月中旬集中采收,该品种实行品种权订单管理,仅合作签约果园产出,由企业定向收购,协议保底收购价不低于3.0元/斤,全部供给高端商超渠道,不流入普通产地散货市场;但总产量有限,7月行情平稳,与同期凯特统货价差2倍以上。锐华3号凭借植物新品种权,实行签约种植、定向回收,隔离普通现货市场行情波动,实现品种知识产权变现,但锐华3号种植规模尚小,难以改变整体供给格局,但充分体现新品种溢价能力。
金煌芒、热农系列(少量中熟品种)。上市规模有限,7月上中旬供货,统货1.3-1.6元/斤,精品果2.2-2.6元/斤。
(四)贵州
贵州芒果7月中下旬逐步上市、8月进入盛产期,7月整体上市量有限,以头批果、少量早熟果为主,尚未形成大规模产能供给。主要集中在望谟县和罗甸县的低热河谷产区。
台农一号:7月上旬少量头批果上市,统货1.5‑1.8元/斤,优质果1.9‑2.2元/斤;中下旬货源逐步减少,统货回落至1.3‑1.5元/斤。
贵妃芒(红贵妃):7月上中旬小批量上市,地头统货1.4‑1.7元/斤;受广西贵妃芒低价外溢影响,中下旬统货小幅下行至1.2‑1.5元/斤。
金煌芒(7月核心品种):7月中旬开始批量上市,上旬头批果统货1.6‑1.9 元/斤;中旬货源释放,叠加广西金煌低价冲击,统货回落至1.2‑1.5元/斤;精品大果、套袋果地头可达2.3‑2.8元/斤,价差显著。7月尚未进入产能高峰,大量货源集中在 8 月。
桂七芒:7 月下旬才少量试采,上市规模极小,初期精品地头价3.6‑4.2元/斤,大批量上市延后至 8月。
三、销地芒果批发价走势
根据农业农村部信息中心提供的数据,2025年7月~2026年7月,全国芒果平均批发价从4.9元/斤波动至5.3元/斤;与上年同期相比,芒果批发价格上涨7.8%,环比下降2.8%;近一年峰值为2026年1月和2月的6.8元/斤,谷值为2025年7月的4.9元/斤。(具体如图1所示)
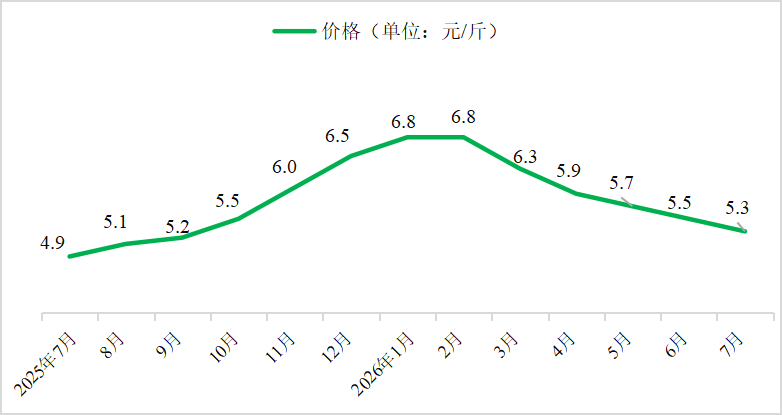
图1 全国芒果平均批发价月度走势
数据来源:农业农村部全国农产品批发市场价格信息系统
农业农村部全国农产品批发市场价格信息系统的数据显示,2026年7月新疆芒果批发价最高,江苏芒果批发价上涨幅度最大,上涨9.4%;在批发价格出现下降的省市中,天津下降最多,下降幅度为12.6%。具体如表1所示。
表1 2026年6~7月部分省市芒果平均批发价
(单位:元/斤)
省市 | 6月 | 7月 | 与6月环比 |
北京 | 5.5 | 5.7 | 2.7% |
安徽 | 5.9 | 5.8 | -2.5% |
山东 | 6.4 | 5.6 | -12.5% |
江苏 | 5.9 | 6.5 | 9.4% |
天津 | 5.2 | 4.5 | -12.6% |
河南 | 4.2 | 4.5 | 6.7% |
广东 | 3.9 | 4.0 | 2.6% |
山西 | 5.0 | 5.3 | 5.7% |
湖北 | 5.3 | 4.9 | -6.7% |
海南 | 4.2 | 4.2 | 1.2% |
内蒙古 | 5.5 | 5.8 | 4.9% |
甘肃 | 4.9 | 4.6 | -5.4% |
新疆 | 7.1 | 7.3 | 2.8% |
数据来源:农业农村部全国农产品批发市场价格信息系统
四、鲜或干芒果市场进出口贸易分析
根据中国海关总署数据,2026年6月我国芒果进口量为901.9吨,进口额为255.2万元,与2025年同期相比,进口量下降了79.9%,进口额减少了82.6%。与上月相比,进口量下降了91.7%,进口额减少了90.8%。从历史数据来看,2025年6月~2026年6月,全国芒果进口量从4488.5吨波动至901.9吨,近一年峰值为2026年4月的14415.5吨,谷值为2025年8月的90.1吨;进口额从1470.4万元波动至255.2万元,近一年峰值为2026年4月的3753.4万元,谷值为2025年8月的34.5万元。2026年1月~2026年6月,我国芒果累计进口41857.9吨,累计金额为12794.7万元。(具体如图2所示)

图2 我国芒果进口量、进口额月度走势
数据来源:根据中国海关总署数据整理
2026年6月,中国芒果进口主要来源国为缅甸,进口量为564.4吨、占比62.6%。巴基斯坦芒果进口均价最高,达到15638.2元/吨;缅甸芒果进口均价最低,为1100.0元/吨。(具体如表2所示)
表2 2026年6月中国芒果进口情况
进口来源国 | 进口量(吨) | 占比 | 进口额(万元) | 进口均价 (元/吨) |
缅甸 | 564.4 | 62.6% | 62.1 | 1100.0 |
老挝 | 183.2 | 20.3% | 47.6 | 2596.1 |
巴基斯坦 | 2.8 | 0.3% | 4.4 | 15638.2 |
泰国 | 74.2 | 8.2% | 113.5 | 15295.3 |
越南 | 77.3 | 8.6% | 27.7 | 3579.6 |
数据来源:根据中国海关总署数据整理
2026年6月,中国芒果进口主要省区为云南、湖南等。云南芒果进口量为792.2吨、进口额为133.2万元,其进口量及进口额所占比重分别为87.8%、52.2%,进口单价较低;湖南芒果进口量为49.2吨、进口额为14.1万元,其进口量及进口额所占比重分别为5.5%、5.5%;上海芒果进口量仅28.1吨、进口额88.1万元,其进口额所占比重为34.5%。(具体见表3)
表3 2026年6月芒果进口省区情况
进口省区 | 进口量(吨) | 占比 | 进口额(万元) | 占比 |
云南 | 792.2 | 87.8% | 133.2 | 52.2% |
湖南 | 49.2 | 5.5% | 14.1 | 5.5% |
广西 | 29.4 | 3.3% | 14.7 | 5.8% |
上海 | 28.1 | 3.1% | 88.1 | 34.5% |
浙江 | 2.6 | 0.3% | 3.7 | 1.4% |
广东 | 0.3 | 0.1% | 1.1 | 0.4% |
数据来源:根据中国海关总署数据整理
根据中国海关总署数据,2026年6月我国芒果出口量为9235.1吨,出口额为7983.2万元,与2025年同期相比,出口量增加了7.5%,出口额减少了0.1%;与上月相比,出口量增加了79.5%,出口额增加了46.1%。从历史数据来看,2025年6月~2026年6月,全国芒果出口量从8594.6吨波动至9235.1吨,近一年峰值为2025年8月的15793.4吨,谷值为2026年1月的1611.3吨;出口额从7988.1万元波动至7983.2万元,近一年峰值为2025年7月的11334.6万元,谷值为2026年1月的2246.3万元。2026年1月~2026年6月,我国芒果累计出口29003.6吨,累计金额为31133.9万元。(具体如图3所示)
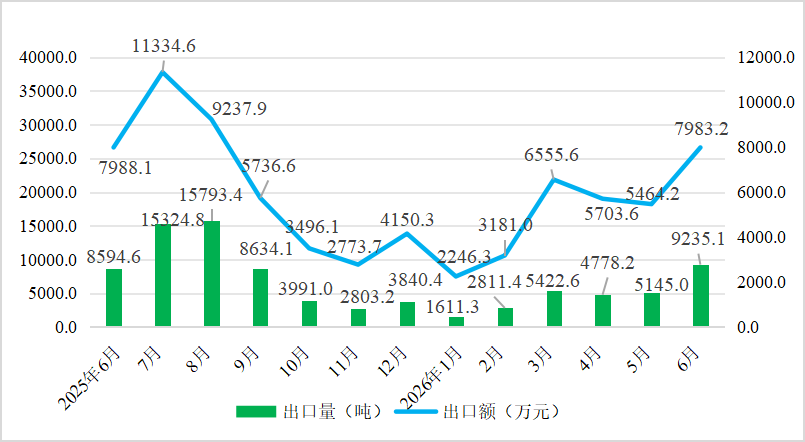
图3 我国芒果出口量、出口额月度走势
数据来源:根据中国海关总署数据整理
2026年6月,中国最大的芒果出口国为越南,出口量为3824.4吨、占比为41.4%;中国香港位于第二,出口量为2181.0吨、占比为23.6%;吉尔吉斯斯坦位于第三,出口量为1588.6吨、占比17.2%。2026年6月芒果出口均价最高的国家为美国,出口均价为129188.5元/吨;出口均价最低的地区为中国澳门,出口均价为3060.9元/吨。(具体如表4所示)
表4 2026年6月中国芒果出口情况
出口国或地区 | 出口量(吨) | 占比 | 出口额(万元) | 出口均价 (元/吨) |
越南 | 3824.4 | 41.4% | 1178.1 | 3080.4 |
中国香港 | 2181.0 | 23.6% | 2648.3 | 12142.7 |
吉尔吉斯斯坦 | 1588.6 | 17.2% | 1750.6 | 11019.8 |
俄罗斯 | 1044.3 | 11.3% | 1263.4 | 12098.7 |
中国澳门 | 195.8 | 2.1% | 59.9 | 3060.9 |
马来西亚 | 149.7 | 1.6% | 97.8 | 6532.2 |
新加坡 | 55.7 | 0.6% | 52.9 | 9499.5 |
白俄罗斯 | 52.4 | 0.6% | 79.1 | 15104.5 |
蒙古 | 51.5 | 0.6% | 39.4 | 7650.5 |
美国 | 22.2 | 0.2% | 287.0 | 129188.5 |
捷克 | 15.6 | 0.2% | 171.7 | 110422.6 |
斯洛伐克 | 13.1 | 0.1% | 168.8 | 129167.6 |
乌兹别克斯坦 | 10.1 | 0.1% | 13.6 | 13522.2 |
文莱 | 7.6 | 0.1% | 9.2 | 12130.0 |
朝鲜 | 6.5 | 0.1% | 5.0 | 7666.9 |
数据来源:根据中国海关总署数据整理
2026年6月,中国芒果出口省区主要有云南、湖南、新疆等。云南芒果出口量为3000.7吨、出口额为869.1万元,所占比重分别为32.5%、10.9%;湖南芒果出口量为1773.6吨、出口额为2271.5万元,所占比重分别为19.2%、28.5%;新疆芒果出口量为1275.0吨、出口额为1400.3万元,所占比重分别为13.8%、17.5%。(具体见表5)
表5 2026年6月芒果出口省区情况
出口省区 | 出口量(吨) | 占比 | 出口额(万元) | 占比 |
云南 | 3000.7 | 32.5% | 869.1 | 10.9% |
湖南 | 1773.6 | 19.2% | 2271.5 | 28.5% |
新疆 | 1275.0 | 13.8% | 1400.3 | 17.5% |
广西 | 890.8 | 9.6% | 398.5 | 5.0% |
广东 | 601.1 | 6.5% | 452.9 | 5.7% |
内蒙古 | 374.5 | 4.1% | 428.5 | 5.4% |
黑龙江 | 320.2 | 3.5% | 319.0 | 4.0% |
重庆 | 283.2 | 3.1% | 362.7 | 4.5% |
山东 | 223.1 | 2.4% | 808.2 | 10.1% |
山西 | 160.2 | 1.7% | 237.2 | 3.0% |
海南 | 124.6 | 1.3% | 67.1 | 0.8% |
河北 | 73.4 | 0.8% | 73.4 | 0.9% |
宁夏 | 25.8 | 0.3% | 10.2 | 0.1% |
四川 | 23.2 | 0.3% | 21.7 | 0.3% |
上海 | 19.8 | 0.2% | 47.9 | 0.6% |
福建 | 19.1 | 0.2% | 38.1 | 0.5% |
甘肃 | 15.9 | 0.2% | 19.6 | 0.2% |
吉林 | 13.6 | 0.1% | 5.8 | 0.1% |
浙江 | 13.1 | 0.1% | 119.3 | 1.5% |
数据来源:根据中国海关总署数据整理
五、芒果汁市场进出口贸易分析
根据中国海关总署数据,2026年6月我国芒果汁进口量为55.7吨,进口额为58.6万元,与2025年同期相比,进口量增加了71.2%、进口额增加了2.2倍。从历史数据来看,2025年6月~2026年6月,全国芒果汁进口量从32.5吨波动至55.7吨,近一年峰值为2026年3月的149.4吨,谷值为2026年5月的16.1吨;进口额从18.1万元波动至58.6万元,近一年峰值为2025年7月的154.5万元,谷值为2025年6月的18.1万元。2026年1月~2026年6月,我国芒果汁累计进口总量为397.1吨,累计金额为354.0万元。(具体如图4所示)
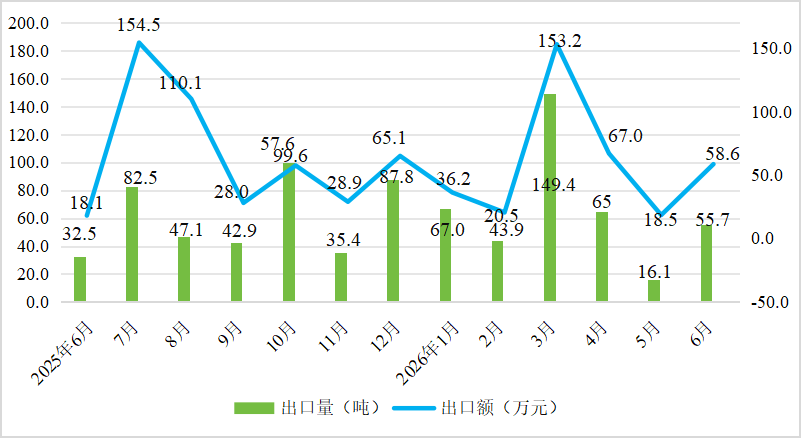
图4 我国芒果汁进口量、进口额月度走势
数据来源:根据中国海关总署数据整理
2026年6月,中国芒果汁进口市场呈现高度集中的来源结构,主要进口来源国是菲律宾和越南。菲律宾进口量为34.8吨、占比62.5%,进口均价为13344.7元/吨;越南进口量为20.1吨、占比36.0%,进口均价为5863.1元/吨。阿联酋进口均价最低,为4000.0元/吨。(具体如表6所示)
表6 2026年6月中国芒果汁进口情况
进口来源国 | 进口量(吨) | 占比 | 进口额(万元) | 进口均价 (元/吨) |
菲律宾 | 34.8 | 62.5% | 46.4 | 13344.7 |
阿联酋 | 0.6 | 1.1% | 0.2 | 4000.0 |
越南 | 20.1 | 36.0% | 11.8 | 5863.1 |
德国 | 0.2 | 0.3% | 0.1 | 7522.2 |
摩尔多瓦 | 0.1 | 0.1% | 0.1 | 9682.5 |
数据来源:根据中国海关总署数据整理
根据中国海关总署数据,2026年6月,中国芒果汁主要进口省区为广东、河北和北京。广东芒果汁进口量为18.6吨、进口额为26.4万元,其进口量及进口额所占比重分别为33.4%、45.0%;河北芒果汁进口量为16.8吨、进口额为20.3万元,其进口量及进口额所占比重分别为30.2%、34.6%;北京芒果汁进口量为15.4吨、进口额为9.0万元,其进口量及进口额所占比重分别为27.7%、15.3%。(具体见表7)
表7 2026年6月芒果汁进口省区情况
进口省区 | 进口量(吨) | 占比 | 进口额(万元) | 占比 |
广东 | 18.6 | 33.4% | 26.4 | 45.0% |
河北 | 16.8 | 30.2% | 20.3 | 34.6% |
北京 | 15.4 | 27.7% | 9.0 | 15.3% |
河南 | 4.8 | 8.6% | 2.9 | 5.0% |
山东 | 0.1 | 0.1% | 0.1 | 0.1% |
数据来源:根据中国海关总署数据整理
2026年6月,我国芒果汁出口量为356.1吨,出口额为519.4万元,与2025年同期相比,出口量增加了2.7倍,出口额增加了3.5倍;与上月相比,出口量增加了40.6%,出口额增加了54.7%。从历史数据来看,2025年6月~2026年6月,全国芒果汁出口量从95.0吨波动至356.1吨,近一年峰值为2026年6月的356.1吨,谷值为2026年1月的69.4吨;出口额从114.5万元波动至519.4万元,近一年峰值为2026年6月的519.4万元,谷值为2026年1月的93.7万元。2026年1月~2026年6月,我国芒果汁累计出口1039.9吨,累计出口总额为1636.7万元。(具体如图5所示)
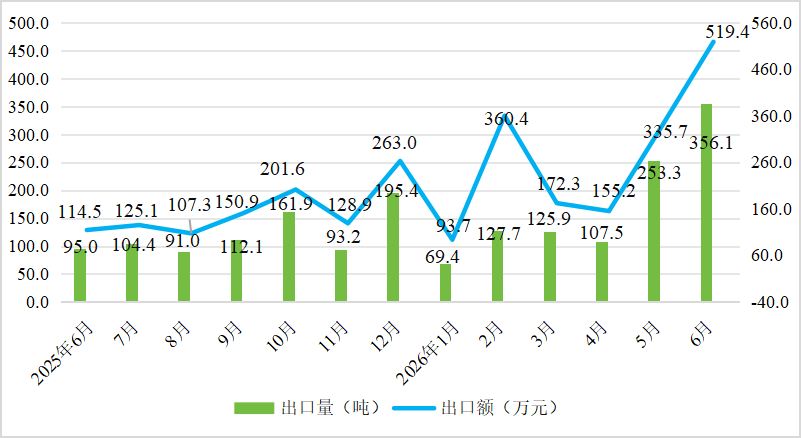
图5 我国芒果汁出口量、出口额月度走势
数据来源:根据中国海关总署数据整理
2026年6月,最大的芒果汁出口国为美国,出口量为181.4吨、占比50.9%;马来西亚位于第二,出口量为40.6吨、占比11.4%;英国位于第三,出口量为25.3吨、占比7.1%。2026年6月芒果汁出口均价最高的国家为萨摩亚,出口均价为22228.8元/吨;出口均价最低的国家为阿联酋,出口均价为3465.8元/吨。(具体如表8所示)
表8 2026年6月中国芒果汁出口情况
出口国或地区 | 出口量(吨) | 占比 | 出口额(万元) | 出口均价 (元/吨) |
美国 | 181.4 | 50.9% | 261.1 | 14393.8 |
马来西亚 | 40.6 | 11.4% | 75.2 | 18502.9 |
英国 | 25.3 | 7.1% | 35.9 | 14160.0 |
韩国 | 24.8 | 7.0% | 32.6 | 13158.9 |
加拿大 | 22.2 | 6.2% | 32.6 | 14657.9 |
中国香港 | 19.2 | 5.4% | 28.1 | 14633.1 |
越南 | 6.1 | 1.7% | 8.5 | 14041.7 |
新加坡 | 5.7 | 1.6% | 8.6 | 15024.8 |
哈萨克斯坦 | 5.7 | 1.6% | 5.2 | 9181.2 |
印度尼西亚 | 5.4 | 1.5% | 6.4 | 11813.3 |
俄罗斯 | 4.3 | 1.2% | 2.7 | 6291.8 |
法国 | 4.2 | 1.2% | 5.4 | 12852.5 |
澳大利亚 | 2.8 | 0.8% | 4.4 | 15808.6 |
萨摩亚 | 2.6 | 0.7% | 5.8 | 22228.8 |
蒙古 | 2.0 | 0.6% | 2.4 | 12194.0 |
新西兰 | 1.7 | 0.5% | 2.2 | 12851.1 |
中国澳门 | 1.6 | 0.4% | 2.2 | 13889.1 |
阿联酋 | 0.4 | 0.1% | 0.1 | 3465.8 |
德国 | 0.1 | 0.1% | 0.1 | 7633.1 |
数据来源:根据中国海关总署数据整理
根据中国海关总署数据,2026年6月,中国芒果汁出口省区主要是广东、福建和海南,广东芒果汁出口量为259.9吨、出口额为373.3万元,出口量和出口额在全国排名第一,所占比重分别为73.0%、71.9%;福建芒果汁出口量和出口额所占比重分别为12.8%、16.4%;海南芒果汁出口量和出口额所占比重分别为9.7%、8.2%。(具体见表9)
表9 2026年6月芒果汁出口省区情况
出口省区 | 出口量(吨) | 占比 | 出口额(万元) | 占比 |
广东 | 259.9 | 73.0% | 373.3 | 71.9% |
福建 | 45.6 | 12.8% | 85.2 | 16.4% |
海南 | 34.6 | 9.7% | 42.4 | 8.2% |
上海 | 8.2 | 2.3% | 10.2 | 2.0% |
安徽 | 2.6 | 0.7% | 1.9 | 0.4% |
黑龙江 | 1.7 | 0.5% | 0.8 | 0.2% |
河南 | 1.3 | 0.4% | 1.2 | 0.2% |
山东 | 1.2 | 0.3% | 3.0 | 0.6% |
广西 | 0.7 | 0.2% | 1.2 | 0.2% |
数据来源:根据中国海关总署数据整理
国家香蕉(芒果)产业技术体系
2026年8月10日
版权及免责声明:
1. 本月报(不含直接引用内容)版权属于国家香蕉产业技术体系信息平台,未经授权不得转载、摘编或利用其它方式使用上述作品。已经本网授权使用作品的,应在授权范围内使用,并注明“来源:国家香蕉产业技术体系”。违反上述条款,本网将追究其相关法律责任;
2. 为充分尊重知识产权,凡本月报引用的内容均已标注资料来源,目的在于传递更多信息,不用于任何商业用途,其观点并不代表本月报赞同其观点和对其真实性负责;
3. 月报信息仅供参考,不作为投资者的参考依据,因此不构成投资建议,若投资者据此操作,风险自担;
4. 如因作品内容、版权和其他问题需要与本网站联系,请在30日内通过本网站电话或邮件联系。
内容编辑:
 地址:海南省海口市城西学院路4号(571101)
 电话:0898-66986419 传真:0898-66986419
 E-mail:china_banana2008@vip.163.com